
Annonce – sponsoreret indhold.
Hvidvaskloven i rejsebranchen er et spørgsmål, som mange rejsebureauer, aktivitetsudbydere, eventfirmaer og udlejere stiller sig, når banken, en samarbejdspartner eller en storkunde begynder at spørge ind til kundekendskab. Det korte svar er, at hvidvaskloven som udgangspunkt ikke gælder for en virksomhed alene fordi den sælger rejser, oplevelser eller udlejning. Loven rammer bestemte virksomhedstyper og bestemte aktiviteter, og dem kan en rejse- eller oplevelsesvirksomhed godt have ved siden af kerneforretningen. Hvidvaskloven er desuden kun én del af det samlede regelsæt. Straffeloven gælder for alle, og det samme gør EU’s sanktionsregler. Artiklen er almen information og ikke juridisk rådgivning.
Hvem omfattes af hvidvaskloven, og hvorfor er de fleste rejsevirksomheder ikke på listen?
Hvidvaskloven (lov om forebyggende foranstaltninger mod hvidvask og finansiering af terrorisme) fungerer som en positivliste. Du er omfattet, hvis din virksomhed hører til en af de typer, loven nævner. Det gælder blandt andre:
- banker, forsikringsselskaber og andre finansielle virksomheder
- betalingstjenesteudbydere og udbydere af e-penge
- valutavekslere
- ejendomsmæglere
- revisorer, advokater og visse andre rådgivere
- udbydere af spil
- udbydere af virtuel valuta
- virksomheder, der handler med varer, når betalingen sker kontant over en fastsat beløbsgrænse
Et almindeligt rejsebureau, en kajakudlejer, en eventvirksomhed eller en udbyder af guidede ture står ikke på listen. Det, de sælger, er en ydelse, ikke finansielle tjenester eller kontantkrævende varehandel. Betaling med kort, MobilePay eller bankoverførsel gør det heller ikke til hvidvaskloven.
Selv om du står uden for loven, kan det give mening at have styr på dine kunder. Banker og betalingsudbydere er omfattet og stiller spørgsmål til dig. Det er også en fordel at kunne dokumentere, hvem du handler med, når kunden er en virksomhed. Mange bruger derfor et struktureret værktøj til kundekendskab og aml, uden at loven formelt kræver det af dem. Det er en frivillig prioritering, ikke et lovkrav.
Hvilke situationer i rejse- og oplevelsesbranchen kan udløse krav?
Faren ligger sjældent i kerneydelsen. Den ligger i de aktiviteter, der kommer til siden. Disse er de typiske:
Valutaveksling
Hvis du erhvervsmæssigt veksler penge for kunder som en selvstændig ydelse, bevæger du dig ind på en reguleret aktivitet. Det er noget andet end at tage imod betaling i euro eller dollar for en rejse, som er almindelig prissætning. Spørgsmålet er, om vekslingen er en ydelse i sig selv.
Betalingsformidling
Hvis du modtager penge fra kunder for at sende dem videre til tredjemand som en selvstændig tjeneste, kan det ligne betalingstjenester. Det gælder fx, hvis kunder bruger dig som mellemled til at overføre penge til lokale leverandører uden at købe noget af dig. Når du sælger en pakkerejse til en samlet pris og selv betaler leverandørerne, er billedet et andet. Rejsegarantiregler er i øvrigt et separat regelsæt, der ikke er det samme som hvidvaskreglerne.
Salg af dyre varer mod kontant betaling
Hvis din virksomhed også sælger både, campingvogne, dykkerudstyr, cykler eller andet dyrt udstyr, kan loven komme i spil. Det sker, når kunden betaler kontant og beløbet når over lovens grænse. Grænsen kan ændre sig, så find den aktuelle grænse hos Erhvervsstyrelsen. Normalt vil kort- eller bankbetaling holde dig uden for reglen, men at afvise kontanter er en bevidst beslutning, ikke en tilfældighed.
Ejendoms- eller rådgivningsled ved siden af
Formidler du køb og salg af fast ejendom, fx feriebolig i udlandet, er du i ejendomsmæglers territorium. Yder du erhvervsmæssig rådgivning, fx skatterådgivning eller bogføring for kunder, kan du også være omfattet. En udlejer, der blot udlejer egne feriehuse, er en anden sag end en virksomhed, der formidler ejendomshandler. Rejser du med både ferieudlejning og ejendomsrådgivning, skal begge aktiviteter vurderes hver for sig.
Hvordan vurderer du selv, om du er omfattet, og hvad skal dokumenteres?
Der findes ikke en central instans, der automatisk fortæller dig, om du er omfattet. Du skal selv foretage vurderingen. Den autoritative kilde er Erhvervsstyrelsen, som fører tilsyn med mange af de virksomheder, der er omfattet, og som har vejledning om, hvem loven gælder for. Finanstilsynet er relevant, hvis din aktivitet ligner finansiel virksomhed, fx betalingstjenester eller valutaveksling. Selve lovteksten findes på retsinformation.dk. Er du i tvivl, så få individuel rådgivning fra en advokat eller anden specialist.
En kort tjekliste til selvvurderingen:
- Kortlæg ydelser: Hvad sælger du, og hvad sker der ved siden af kerneydelsen?
- Tjek aktiviteterne: Veksler du penge, formidler du betalinger, sælger du dyre varer, formidler du ejendomme eller yder du rådgivning?
- Gennemgå betalingsformer: Tager du imod kontanter, og i så fald i hvilke situationer og beløbsstørrelser?
- Sammenhold med lovens liste: Passer en eller flere aktiviteter på en af de omfattede virksomhedstyper?
- Afklar tvivl: Kontakt Erhvervsstyrelsen eller en rådgiver, hvis du ikke kan afgøre det.
- Skriv konklusionen ned: Også hvis svaret er, at du ikke er omfattet.
Dokumentér vurderingen, uanset hvad den ender med. Notatet bør som minimum indeholde:
- hvilke ydelser og aktiviteter du har vurderet
- hvilke betalingsformer du anvender
- hvilke regler og vejledninger du har støttet dig til
- datoen og hvem der har foretaget vurderingen
- konklusionen og begrundelsen
- hvornår du næste gang gennemgår den
Vurderingen skal gentages, når noget ændrer sig. Det kan være, at du begynder at sælge udstyr, tilbyder veksling eller åbner en ejendomsafdeling. Er du omfattet, kommer der betydeligt mere til: en risikovurdering af virksomheden, interne politikker og procedurer, kundekendskabsprocedurer med legitimation og reelle ejere, opbevaring af oplysninger og pligt til at undersøge og indberette mistænkelige forhold.
Hvornår er det alligevel klogt at kende sine kunder?
Også uden for lovens område er der situationer, hvor et solidt kundekendskab beskytter virksomheden. EU’s sanktionsregler gælder for alle, og ingen ønsker at have udbetalt penge til eller modtaget betaling fra en sanktioneret part. De mest relevante situationer er:
- Store firmakunder: Ved firmaarrangementer, incentive-rejser og teambuilding er det rart at vide, hvem virksomheden er, hvem der ejer den, og hvem der har tegningsret.
- Gruppebookinger: Når én person betaler for mange, eller betalingen kommer fra en anden end deltagerne, bør du vide, hvem der faktisk står bag.
- Betaling fra udlandet: Betaling fra udenlandske konti, tredjemand eller uvante betalingsmåder kan give anledning til ekstra opmærksomhed.
- Usædvanlige ønsker: Fx kontantbetaling af store beløb, hastværk uden forklaring eller ændringer i sidste øjeblik, som ikke giver mening.
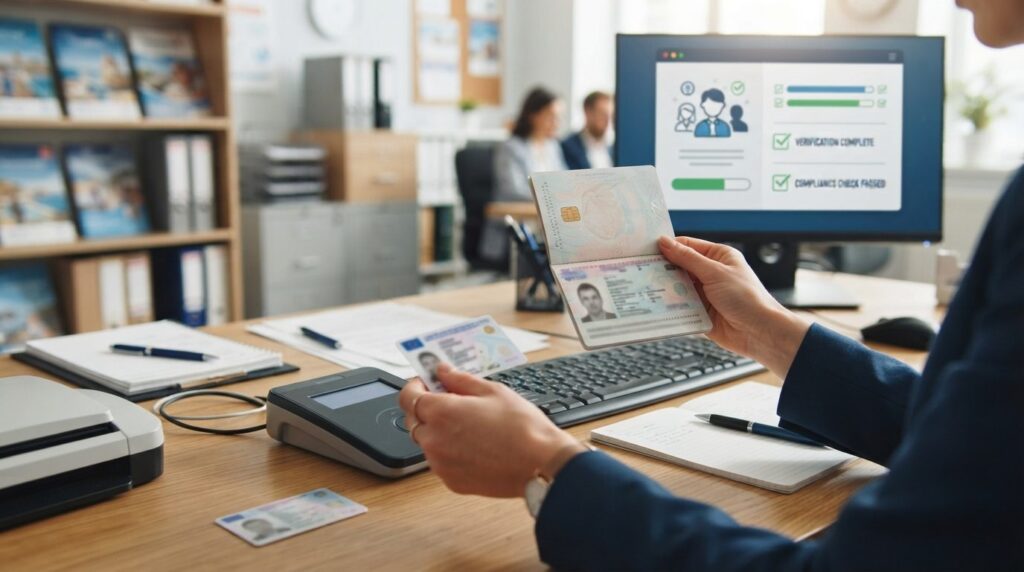
Her kan en KYC-løsning som ePact KYC spare tid. Ifølge leverandøren kan du oprette kunder via CVR-opkobling, så virksomhedsdata hentes automatisk. Løsningen understøtter en ensartet, dokumenteret risikovurdering af formål og omfang, og den kan kontrollere kunder mod PEP- og EU-sanktionslister. Den kan også give besked om ændringer i CVR og om udløb af pas eller kørekort, og den samler legitimation og dokumentation ét sted. Det understøtter arbejdet med hvidvasklovens krav, men et værktøj erstatter ikke din egen vurdering af, om du er omfattet.
Til sidst gælder: Er du ikke omfattet, skal du ikke opfinde forpligtelser. Men du kan med fordel dokumentere vurderingen, holde øje med nye aktiviteter og vælge at kende de kunder, hvor risikoen er størst.